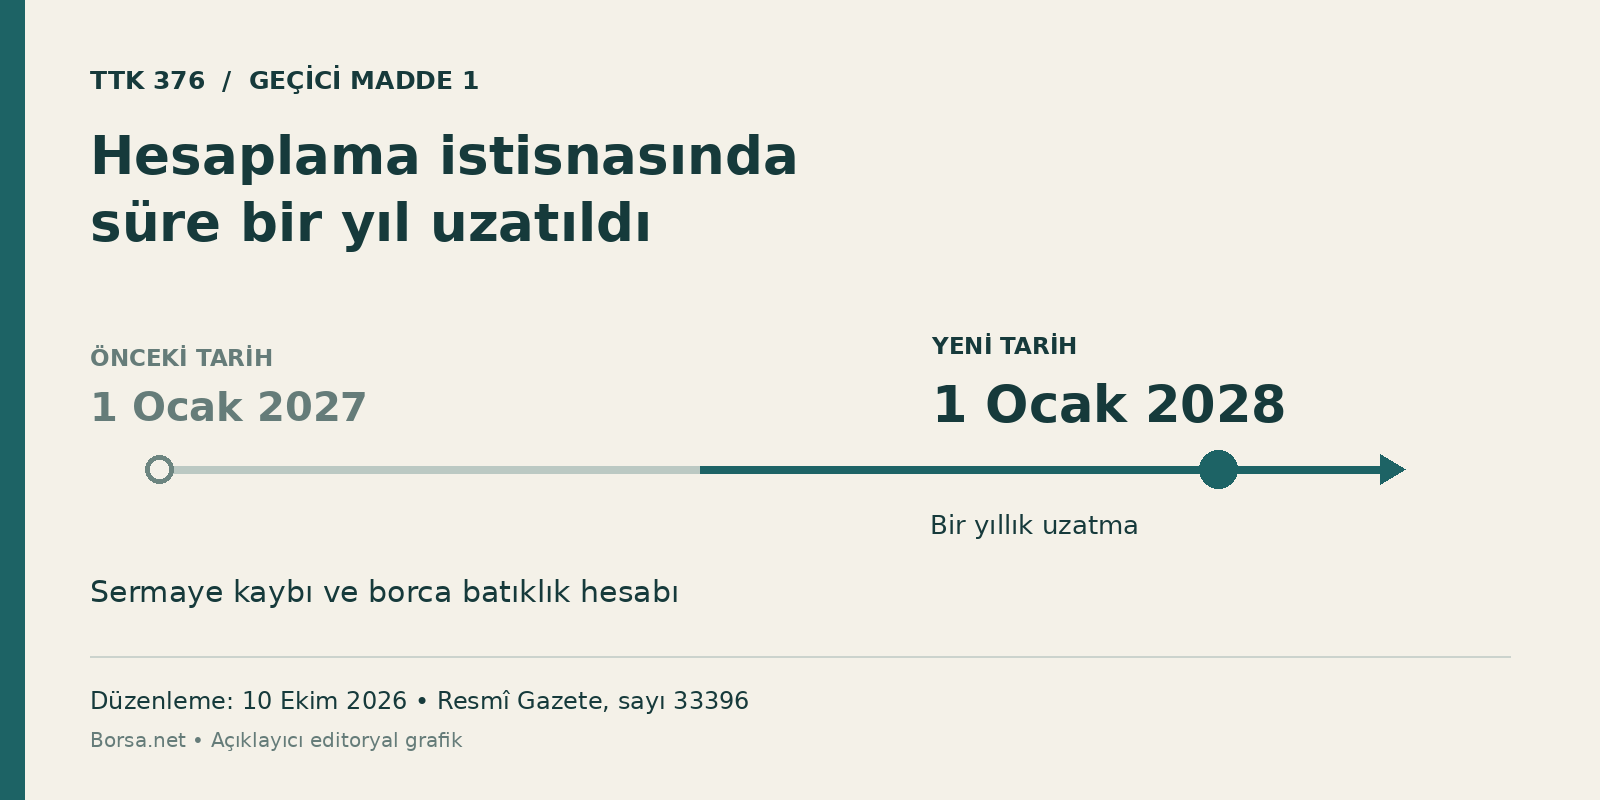
Şirketlerin sermaye kaybı ve borca batıklık durumunu değerlendirirken yararlanabildiği geçici hesaplama istisnasının süresi bir yıl uzatıldı. Ticaret Bakanlığının 10 Ekim 2026 tarihli ve 33396 sayılı Resmî Gazete’de yayımlanan tebliği, ilgili geçici maddedeki 1 Ocak 2027 tarihini 1 Ocak 2028 olarak değiştirdi.
Değişiklik, yayımlandığı 10 Ekim 2026’da yürürlüğe girdi. Düzenleme, Türk Ticaret Kanunu’nun 376’ncı maddesi için yapılan hesaplamalara ilişkin; şirket borçlarının silinmesi veya vergi muafiyeti getirilmesi anlamına gelmiyor.
Hesaplama dışında tutulabilecek kalemler neler?
Uygulamanın kapsamını belirleyen tebliğin geçici 1’inci maddesi, iki gruptaki tutarların sermaye kaybı veya borca batıklık hesabında dikkate alınmamasına imkân tanıyor:
- Henüz yerine getirilmemiş yabancı para cinsinden yükümlülüklerden kaynaklanan kur farkı zararlarının tamamı.
- 2020 ve 2021 yıllarında tahakkuk etmiş kira giderleri, amortismanlar ve personel giderlerinin toplamının yarısı.
Hüküm, bu tutarların hesaplama dışında bırakılmasını zorunlu kılmıyor. Aynı tutarın birden fazla kez hesaba katılmaması gerekiyor. Bugünkü değişiklik yalnızca süreyi uzatıyor; gider grubuna yeni yıllar veya yeni kalemler eklemiyor.
Finansal tablolarda kayıt değil, dipnot açıklaması
Geçici maddeye göre bu hesaplama için finansal tablolarda ayrıca bir kayıt oluşturulmuyor. Kullanılan uygulama, bilgi amacıyla dipnotlarda gösteriliyor. Dolayısıyla sermaye kaybı hesabında bir tutarın dışarıda bırakılması ile şirketin muhasebe kayıtlarından bir borç veya giderin kaldırılması aynı işlem değil.
Hangi şirketleri kapsıyor?
Tebliğin kapsamına anonim şirketler, limited şirketler ve sermayesi paylara bölünmüş komandit şirketler giriyor. TTK 376 çerçevesindeki değerlendirme, şirketin sermayesi ve kanuni yedek akçeleri karşısındaki kayıpları ile borçlarını karşılayabilme durumunu ilgilendiriyor.
Yeni tarih, bu değerlendirmede geçici istisnanın kullanılabileceği dönemi uzatıyor. Belirli bir şirketin uygulamadan nasıl yararlanacağı ise kendi finansal tabloları ve ilgili mevzuat çerçevesinde değerlendirilmesi gereken bir konu.
Türkiye’deki diğer düzenleme ve veri açıklamaları ekonomi haberleri bölümünde izlenebilir.
Görsel, Resmî Gazete’deki tarih değişikliğini gösteren özgün açıklayıcı grafiktir; gerçek olay fotoğrafı veya finansal performans grafiği değildir.