Gelir İdaresi Başkanlığının elektronik tebligat sistemine ilişkin usul ve esasları yeniden düzenleyen 596 sıra numaralı Vergi Usul Kanunu Genel Tebliği, 11 Ekim 2026 tarihli ve 33397 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girdi. Düzenleme, mükelleflerin sisteme katılma sürelerinden araçların ilk iktisabındaki kayıt kontrolüne kadar uygulamanın çerçevesini belirliyor.
Resmî Gazete’deki tebliğe göre, ÖTV Kanunu’na ekli II sayılı listedeki kayıt ve tescile tabi malların ilk iktisabında adına tescil yapılacak kişiler, istisnalar dışında, tescil tamamlanmadan önce elektronik tebligat sistemine dahil olmak zorunda. Buradaki kapsam, bütün ikinci el araç devirleri şeklinde genişletilmiyor; düzenleme kanundaki “ilk iktisap” kavramına dayanıyor.
Araç tescilinden önce sistem kaydı kontrol edilecek
İlk iktisap kapsamında adına kayıt yapılacak gerçek kişiler, tüzel kişiler ve tüzel kişiliği olmayan teşekküllerin sisteme dahil olup olmadığı, ilgili ÖTV beyannamesinin verilmesi aşamasında Gelir İdaresi Başkanlığınca kontrol edilecek. İthalatta vergilendirilen araçlarda ise kayıt ve tescil işlemini yapanlar, işlem öncesinde Başkanlık sistemlerinden sorgulama yapacak.
Tebliğ bu yükümlülük için istisnalar da içeriyor. Belirtilen kamu idareleri, diplomatik temsilcilikler ve uluslararası kuruluşlar yanında, 18 yaşını doldurmamış gerçek kişiler ile engellilik oranı yüzde 90 veya üzerindeki kişiler kapsamındaki istisnalar metinde ayrı ayrı düzenleniyor. Tüzel kişilerde kanuni temsilcilerin durumuna ilişkin özel koşullar bulunuyor.
Mevcut mükellefler ve yeni başlayanlar için farklı süreler
Elektronik tebligat kullanma zorunluluğu olduğu halde henüz sisteme dahil olmayan kurumlar vergisi mükellefleri, gerçek usulde vergilendirilen ticari, zirai ve mesleki kazanç sahipleri ile kollektif ve adi komandit şirketler için süre, tebliğin yayımlandığı ayı izleyen ayın sonu olarak belirlendi. 11 Ekim tarihli yayım esas alındığında bu tarih 30 Kasım 2026’ya karşılık geliyor.
Tebliğin yayımından sonra mükellefiyet tesis ettiren bu gruplar için başvuru, işe başlama tarihini takip eden 15 gün içinde yapılacak. Araçların ilk iktisabında ise ay sonu ya da 15 günlük süre değil, kayıt veya tescilin tamamlanmasından önce sisteme katılma şartı uygulanacak.
SMS gelmemesi tebligatın geçerliliğini değiştirmiyor
Elektronik imzalı evrak, sisteme ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılacak. Telefon veya e-posta üzerinden bilgilendirme talep edilebilse de bu bildirimin herhangi bir nedenle ulaşmaması, tebligat süresini ve geçerliliğini etkilemeyecek.
Başvurular Dijital Vergi Dairesi üzerinden veya ilgili vergi dairesine uygun talep bildirimiyle yapılabilecek. Elektronik başvuruda e-posta ve/veya SMS doğrulamasıyla aktivasyon tamamlanacak.
Eski kullanıcılar için geçiş hükmü
596 sayılı tebliğle 456 sıra numaralı tebliğ yürürlükten kaldırıldı. Geçiş hükmü uyarınca 1 Temmuz 2026’dan önce Vergi Usul Kanunu’nun 107/A maddesi kapsamında sisteme katılanlar, yeniden başvurmadan mevcut kullanıcı bilgileriyle devam edecek.
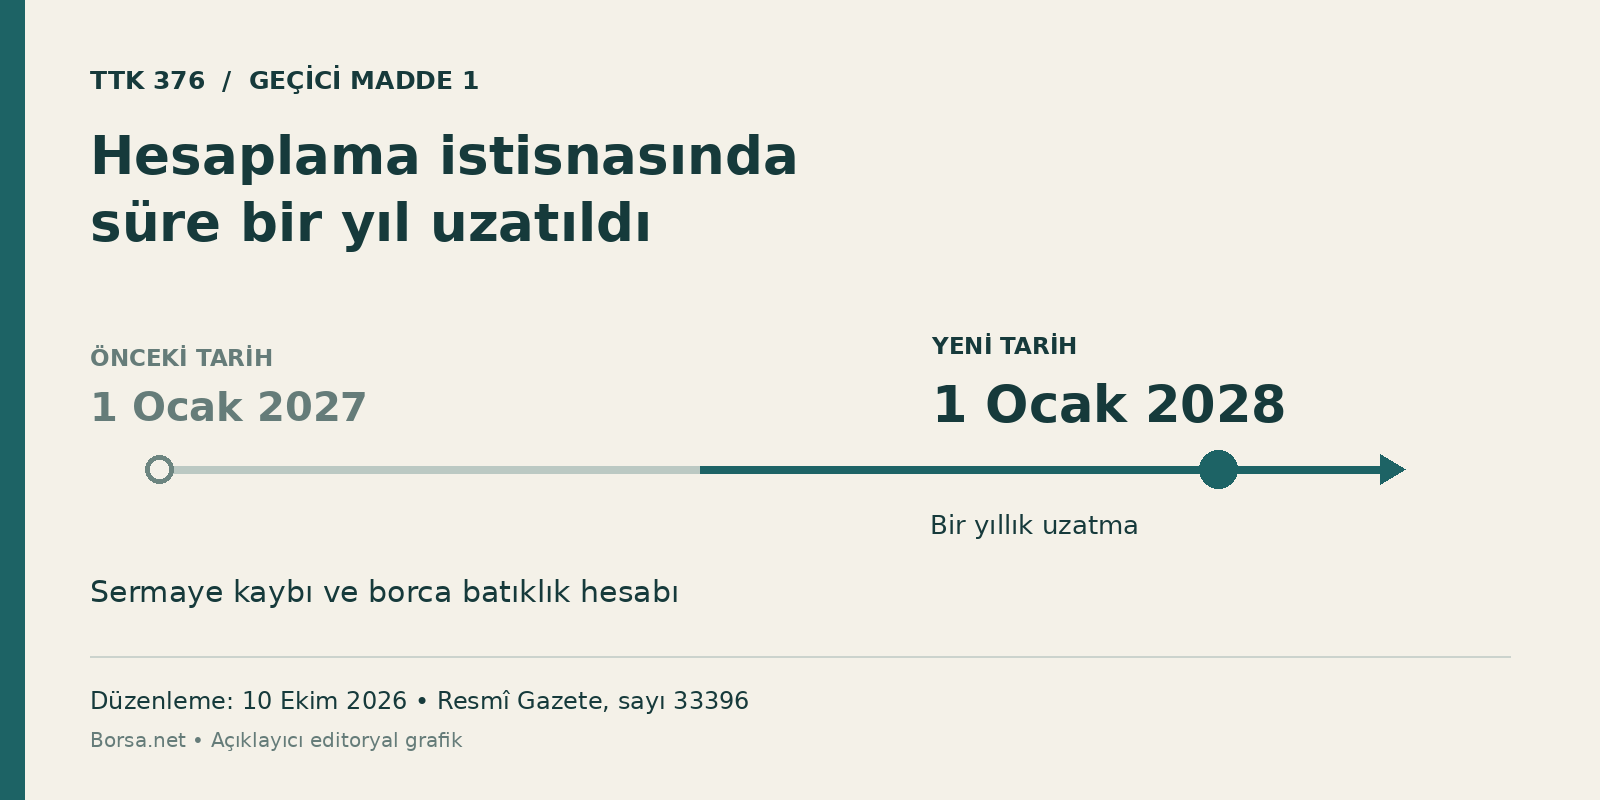
Bu haber düzenlemenin genel çerçevesini aktarır; kişiye veya şirkete özgü uygulamada tebliğin kapsam ve istisna hükümleri birlikte değerlendirilmelidir. İşletmeleri ilgilendiren diğer güncel düzenleme için sermaye kaybı hesabındaki geçici istisnanın uzatılmasına ilişkin haberimize bakılabilir.
Görsel: Elektronik tebligat ve araç tescilini anlatan, yapay zekâyla üretilmiş özgün temsili illüstrasyon; gerçek belge veya olay fotoğrafı değildir.